カーボンクレジットとは?
仕組みや種類、活用の意義と注意点をわかりやすく解説
- カーボンクレジット
- 脱炭素
- Jクレジット
- GXETS
- カーボンニュートラル
- SBTi
公開日:2026年10月30日
脱炭素経営が多くの企業にとって経営上の重要課題となる中、「カーボンクレジット」への注目が高まっています。本記事では、その仕組みや種類、企業が活用する際の意義と注意点について、基礎からわかりやすく解説します。
カーボンクレジットとは?
基礎知識と注目される背景
カーボンクレジットの定義と目的
カーボンクレジットとは、温室効果ガス(GHG)の削減・吸収量を取引可能な商品にした証書のことです。省エネや再エネ設備の導入、森林管理などのプロジェクトにおいて、「何もしなかった場合の予想排出量(ベースライン)」から「プロジェクト実施後の排出実績量」を差し引いた削減・吸収分をCO2換算1トン(t-CO2)単位でクレジット化して取引します(ベースライン&クレジット方式)。
自助努力だけでは排出目標を達成できない企業は、クレジットを購入して自らの排出量を相殺することができます。一方、削減・吸収を行う側は、クレジットを発行し売却することで、資金面でのインセンティブが生まれます。削減余地のある主体と削減が難しい主体をつなぐ市場メカニズムといえます。
カーボンオフセットや排出権との関係
いずれもカーボンクレジットと実務上密接に結びつく概念です。「カーボンオフセット」は、クレジットの購入によって排出を相殺する行為を指します。一方、「排出権(排出枠)」は、政府や自治体が国や地域内での排出総量と個々の企業の排出上限(キャップ)を設けて企業間で取引(トレード)させるキャップ&トレード制度に基づき、対象企業や産業全体に割り当てられるものです。多くの制度では排出枠の超過分をクレジットで補うことが認められています。キャップ&トレード制度の代表例がEU-ETS(EU域内排出量取引制度)やGX-ETS(GXリーグ排出量取引制度)です。
脱炭素・カーボンニュートラル社会に向け高まる需要
世界各国・地域でカーボンニュートラルを目指した脱炭素の取り組みが進められ、企業では自社のGHG排出削減目標の達成などにカーボンクレジットが活用されています。日本では2026年4月、GX-ETSが義務化フェーズへと移行しました。対象企業には排出枠が割り当てられ、排出実績量に対する超過分を、クレジットを通じて調達することが認められています。それに伴い、カーボンクレジットの調達需要が高まることが見込まれています。
カーボンクレジットの仕組みと取引制度
クレジットの創出から取引・オフセットまでのライフサイクル
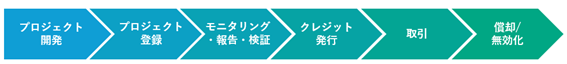
カーボンクレジットは、大きく①プロジェクトの開発、②プロジェクト登録、③モニタリング・報告・検証、④クレジット発行、⑤取引、⑥償却/無効化によるオフセット、という流れをたどります。クレジットは第三者による検証を受けることで、その信頼性を高めることができます。また取引されたクレジットは償却/無効化されることで、二重計上を防ぐ仕組みになっています。
カーボンクレジットを創出するプロジェクトのタイプ
カーボンクレジットを創出するプロジェクトは、将来の排出を防止する「回避・削減」と大気中から直接回収する「吸収・貯留」に分類され、それぞれ自然ベースまたは技術ベースの方法があります。
| 回避・削減 | 吸収・貯留 | |
| 自然ベース |
・REDD+(途上国での森林減少・劣化の防止による排出削減や森林保全) ・その他の自然保護 |
・植林・再植林 ・耕作地管理 ・泥炭地修復 ・沿岸域修復 ・森林管理 ・草地保全など |
| 技術ベース |
・再生可能エネルギー ・設備効率の改善 ・燃料転換 ・輸送効率改善 ・廃棄物管理など |
・直接空気回収技術(DACCS) ・回収・貯留付きバイオマス発電(BECCS) ・風化促進(Enhanced weathering) ・バイオ炭など |
【出典・参照】
経済産業省「カーボン・クレジット・レポートの概要」を元に、弊社にて加筆
カーボンクレジットの主な種類と特徴
カーボンクレジットには、国連や政府主導の制度と、民間主導の制度があります。
| 国連・政府主導 | 国連主導 | ・クリーン開発メカニズム(CDM)、パリ協定クレジット創出メカニズム(PACM)等 |
| 二国間 | ・二国間クレジット制度(JCM)等 | |
| 国内制度 | ・J-クレジット等 | |
| 民間主導(ボランタリークレジット) | ・VCS、Gold Standard 等 | |
【出典・参照】
経済産業省「カーボン・クレジット・レポートの概要」を元に、弊社にて加筆
国連・政府主導型の国際的なクレジット(CDM・PACM、JCMなど)
京都議定書の下で運用されたCDMは、現在は後継となるパリ協定の第6条4項に基づくPACMへの移行が進んでいます。また日本独自の制度であるJCMは、日本の脱炭素技術・製品を活用してパートナー国で実現した削減・吸収を両国間でクレジットとして分配するもので、GX-ETSにおける適格クレジットに指定されています。
日本国内の制度「J-クレジット」
J-クレジットは、省エネ設備導入、再エネ活用、適切な森林管理などによる削減・吸収量を国が認証し発行する日本独自の制度です。東京証券取引所のカーボンクレジット市場などを通じて取引され、同様にGX-ETSの適格クレジットに指定されています。
急成長する民間主導の「ボランタリークレジット」
ボランタリークレジットは、VCS(Verified Carbon Standard)やGold Standardなどの民間認証機関が独自基準でプロジェクトを審査・発行するクレジットです。森林保全や土地利用、湿地保全、直接空気回収(DAC)など幅広いプロジェクトが対象で、市場が急拡大しています。一方で、低品質なクレジットは実質的なGHG排出削減に寄与しないグリーンウォッシュとの批判もあり、品質基準の厳格化の動きも進んでいます。GX-ETSでは要件を満たしたものを適格クレジットとして認定しています。
企業がカーボンクレジットを導入する
意義・活用方法
クレジット創出:新たな資金調達手法としての注目
自社の取り組みによる削減・吸収量をカーボンクレジットとして認証・発行し、市場で売却することで、収益を設備投資の一部に充てるなど、資金調達の選択肢を広げる手段となります。また省エネ設備等の導入によるランニングコストの低減も期待されます。
クレジット購入:削減が困難な残余排出量の相殺
自助努力を経てもなお、技術的・構造的に削減しきれない残余排出量をクレジットで相殺し、GHG削減目標の達成につなげることができます。またCDPへの回答などに反映することで、ESG評価の向上につなげることも可能です。
カーボンクレジット導入における
リスク・注意点
クレジット創出:市場価格の低迷による財務リスク
クレジットの市場価格はプロジェクトの種類や需給、規制動向によって変動するため、価格が低迷すれば期待した収益が得られず、第三者検証費用などの初期投資を回収できないリスクがあります。
クレジット購入:調達コスト上昇とグリーンウォッシュ批判のリスク
SBTiの新ルールなどの影響*によってカーボンクレジットへの注目が高まり、一部のクレジットで価格上昇の動きも見られます。またプロジェクトの実施による追加的な削減(追加性)、プロジェクト外部での排出(リーケージ)、恒久的な削減・除去(永続性)といった点に疑義のある低品質なクレジットを使ったカーボンニュートラル主張は、見かけだけのグリーンウォッシュとして批判を受けるリスクがあります。調達コストの上昇に対しては、長期購入契約で価格変動をヘッジする動きがあり、また高品質なクレジットに向けたルール整備も進んでいます。
*「SBTi Corporate Net-Zero Standard Version2.0」では、自社のカーボンフットプリント削減を補完する手段として、継続的排出(ネットゼロ目標期間内に大気中へ継続して排出される全ScopeのGHG排出量)の一定割合を気候変動対策への貢献でカバーすることが要請されています。その手段の一つに、高い信頼性(十全性)を持つカーボンクレジット等の調達が含まれます。
【出典・参照】
Science Based Targets initiative (SBTi)「SBTi企業ネットゼロ基準バージョン2.0 エグゼクティブ・サマリー」
国内取引市場の現状と今後の展望
GX-ETSの排出枠の取引市場は2027年度秋ごろの開設に向けて検討が進められています。2024年4月以降、東京証券取引所のカーボンクレジット市場におけるJ-クレジットの取引価格は2倍以上に上昇しており、今後さらなる需要増加や価格上昇が見込まれます。このように市場が拡大する一方で、グリーンウォッシュ懸念の高まりを受けた品質基準の厳格化も並行して進む見通しです。
クレジットの創出・調達戦略の策定は、
CO2の正確な算定・可視化から
カーボンクレジットの価格上昇や品質基準の厳格化が見込まれる中、企業は中期的な視点からクレジットの創出・調達戦略を立てていくことが必要となります。そのためにはまず自社の排出量を正確に把握することが第一歩です。三井倉庫グループが提供するSustainaLinkは、物流領域におけるGHG排出量を可視化し、実削減のソリューションを提案します。
※本記事は予想に基づくものであり、その正確性や完全性を保証するものではありません。記載された情報に基づいて利用者がいかなる行動をとった場合も、当社は一切の責任を負いかねますことをご了承ください。