TNFDとは?
開示内容や自然資本リスクと気候変動の関係性を解説
- TNFD
- 自然資本
- 生物多様性
- サステナビリティ
- サプライチェーン
- 気候変動
- 情報開示
公開日:2026年9月15日
近年、地球規模の環境変化が大きな課題となっています。異常気象や生物多様性の減少は、原材料の調達や操業を困難にするなど、企業のサプライチェーンに直接影響を及ぼし始めています。こうした中、大きな注目を集めているのが、企業が自然資本との関わりを評価し、リスクや機会を開示する国際的な枠組みであるTNFD提言です。 企業は、自社のバリューチェーンの「どこで」「どの程度」自然に依存し影響を与えているのかを把握し、自然関連リスクを低減していくことが求められています。このコラムでは、TNFD提言の内容と、なぜ今その対応が必要なのか詳しく解説します。
TNFD導入の目的や背景
TNFD(Taskforce on Nature-related Financial Disclosures:自然関連財務情報開示タスクフォース)は、企業活動と自然資本※1 の関わりを評価し、情報開示するための枠組みの確立を目的に設立された国際的な組織です。自然資本に企業活動がどのように依存し、インパクトを与えているかに加え、自然環境の変化が事業に及ぼすリスク・機会を評価することを推奨しています。自然資本とは、森林や土壌、水資源、生物資源など、経済活動にとって不可欠な資源を意味し、その変化は事業の持続可能性に直接影響を与えます。具体的には、水不足による操業停止や、農作物の不作による原材料調達コストの上昇などといったリスクが懸念されています。こうした自然関連リスクが財務に与える影響を適切に捉え、事業戦略や資本配分の意思決定に組み込むことを目的に、TNFDは2023年9月に開示提言の最終版(v1.0)を公表しました。
その背景には、自然資本やその根幹をなす生物多様性の損失が中長期的な事業リスクとして投資家や金融機関の間で認識されるようになったことがあります。環境に関連する事業リスクとしては、これまで気候変動が注目されていましたが、近年では生物多様性や自然資本の損失も深刻なリスクとして捉えられるようになりました。 投資家が企業の自然関連リスクや対応状況を比較・評価し的確な投資判断を行えるよう、企業は自然資本への依存やインパクトを可視化し、どのように管理・対応していくのかを分かりやすく示すことが求められています。
TCFDとの違い
環境リスクの情報開示を目的とした国際的な枠組みとして、TNFDに先行して整備されたのがTCFD(Task Force on Climate-related Financial Disclosures:気候関連財務情報開示タスクフォース)提言です。TCFDとTNFDはいずれも、環境リスク・機会の特定・評価・開示を体系的に行う枠組みですが、対象領域や開示する情報に違いがあります。
| TCFD | TNFD | |
| 名称 | 気候関連財務情報開示タスクフォース | 自然関連財務情報開示タスクフォース |
| 対象領域 | 温室効果ガス(CO₂、メタンなど) | 生物多様性を含む自然資本全体(陸・海・淡水・大気など) |
| 影響と依存の範囲 | 気候変動が事業にもたらすリスク・機会 | 企業活動における自然資本への依存・インパクト、及びそれらが事業にもたらすリスクと機会 |
| 対象リスクや影響要因 | 気温上昇、海面上昇、異常気象など | 土壌劣化、森林破壊、水質汚染、水資源不足、気温上昇、海面上昇、異常気象、生態系崩壊など |
上図に示す通り、TNFD提言は企業と自然資本との関わりをより包括的に示す枠組みといえます。
TNFDの開示内容
TNFDの枠組みはISSB(国際サステナビリティ基準審議会)基準※2やTCFD提言など主要な国際基準との整合性を意識して設計されており、主に以下の要素で構成されています。
一般要件
「どのような前提・考え方で情報を開示するのか」といった、開示全体に共通する基本ルールとして、6つの一般的要求事項が定められています。これらは次に示す開示提言の4つの柱すべてに共通して適用されます。
1. マテリアリティの適用
2. 開示のスコープ
3. 自然関連課題がある地域
4. 他のサステナビリティ関連の開示との統合
5. 検討される対象期間
6. 組織の自然関連課題の特定と評価における先住民族、地域社会と影響を受けるステークホルダーとのエンゲージメント
開示提言
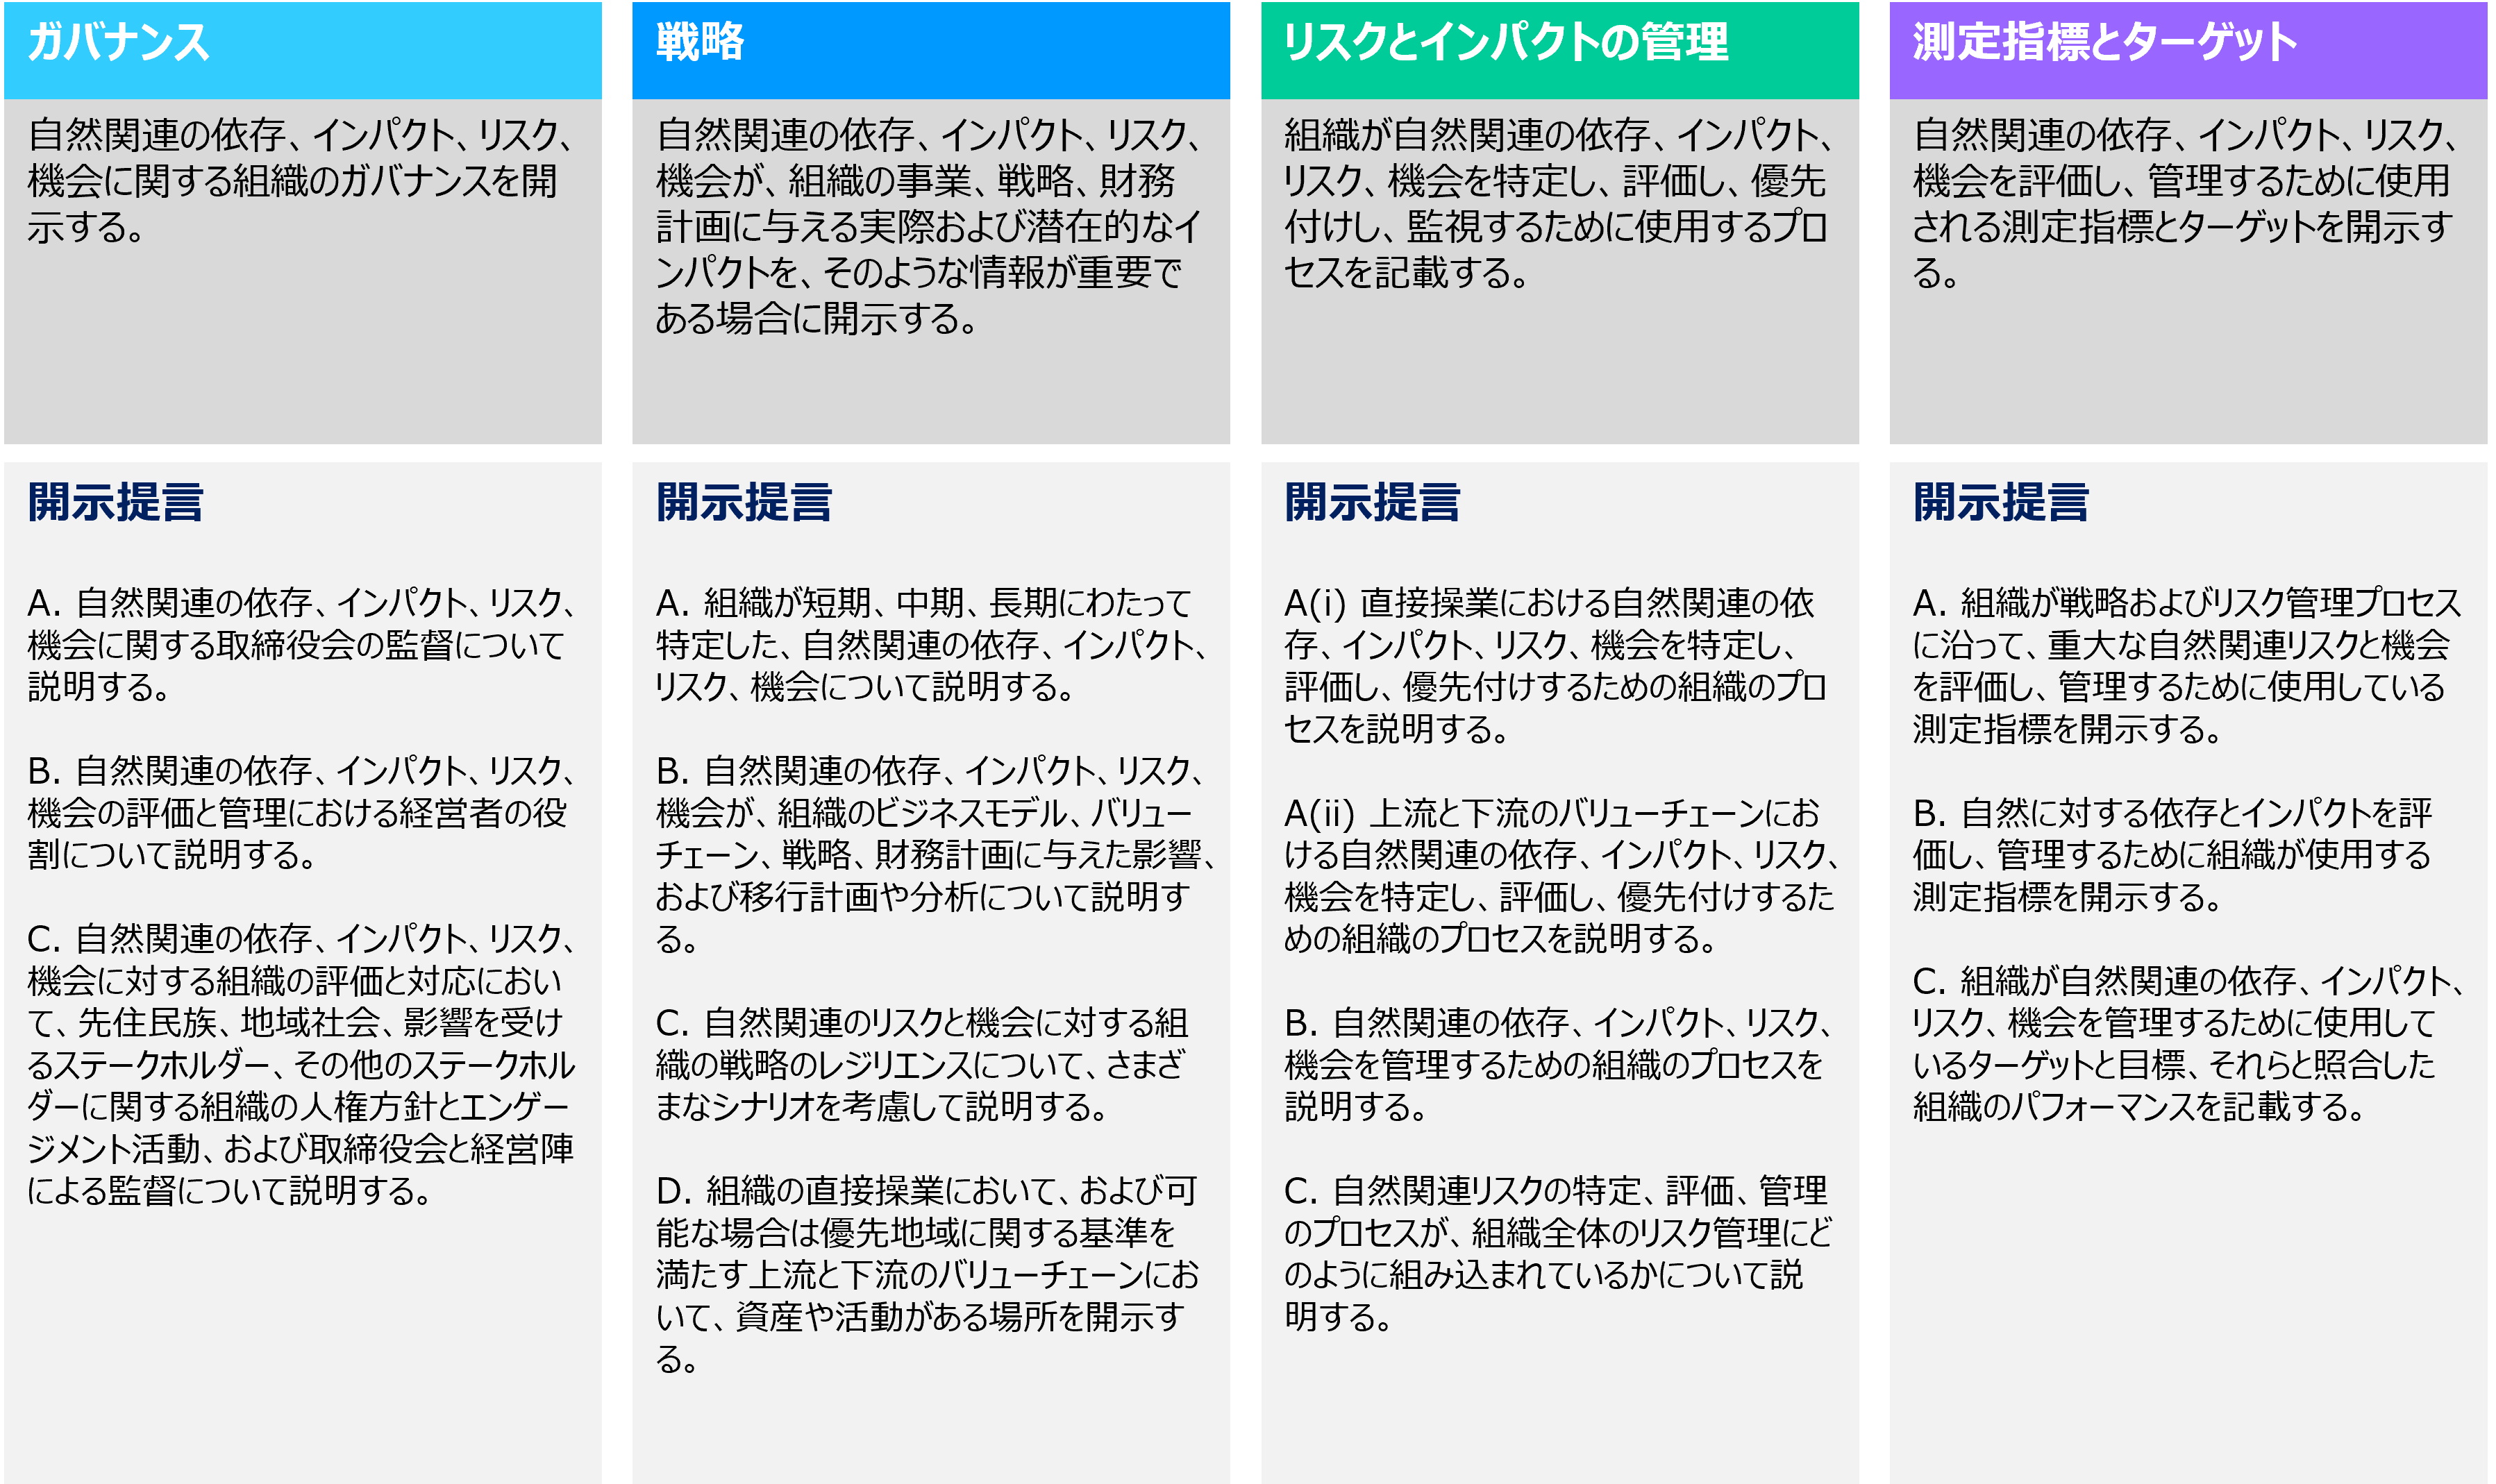
どのような情報を、どの観点で、どの程度開示することが望ましいかを整理した開示提言は、「ガバナンス」「戦略」「リスクとインパクトの管理」「指標と目標」の4つの柱と、14の開示推奨項目(下記A~D)で構成されています。
LEAPアプローチ
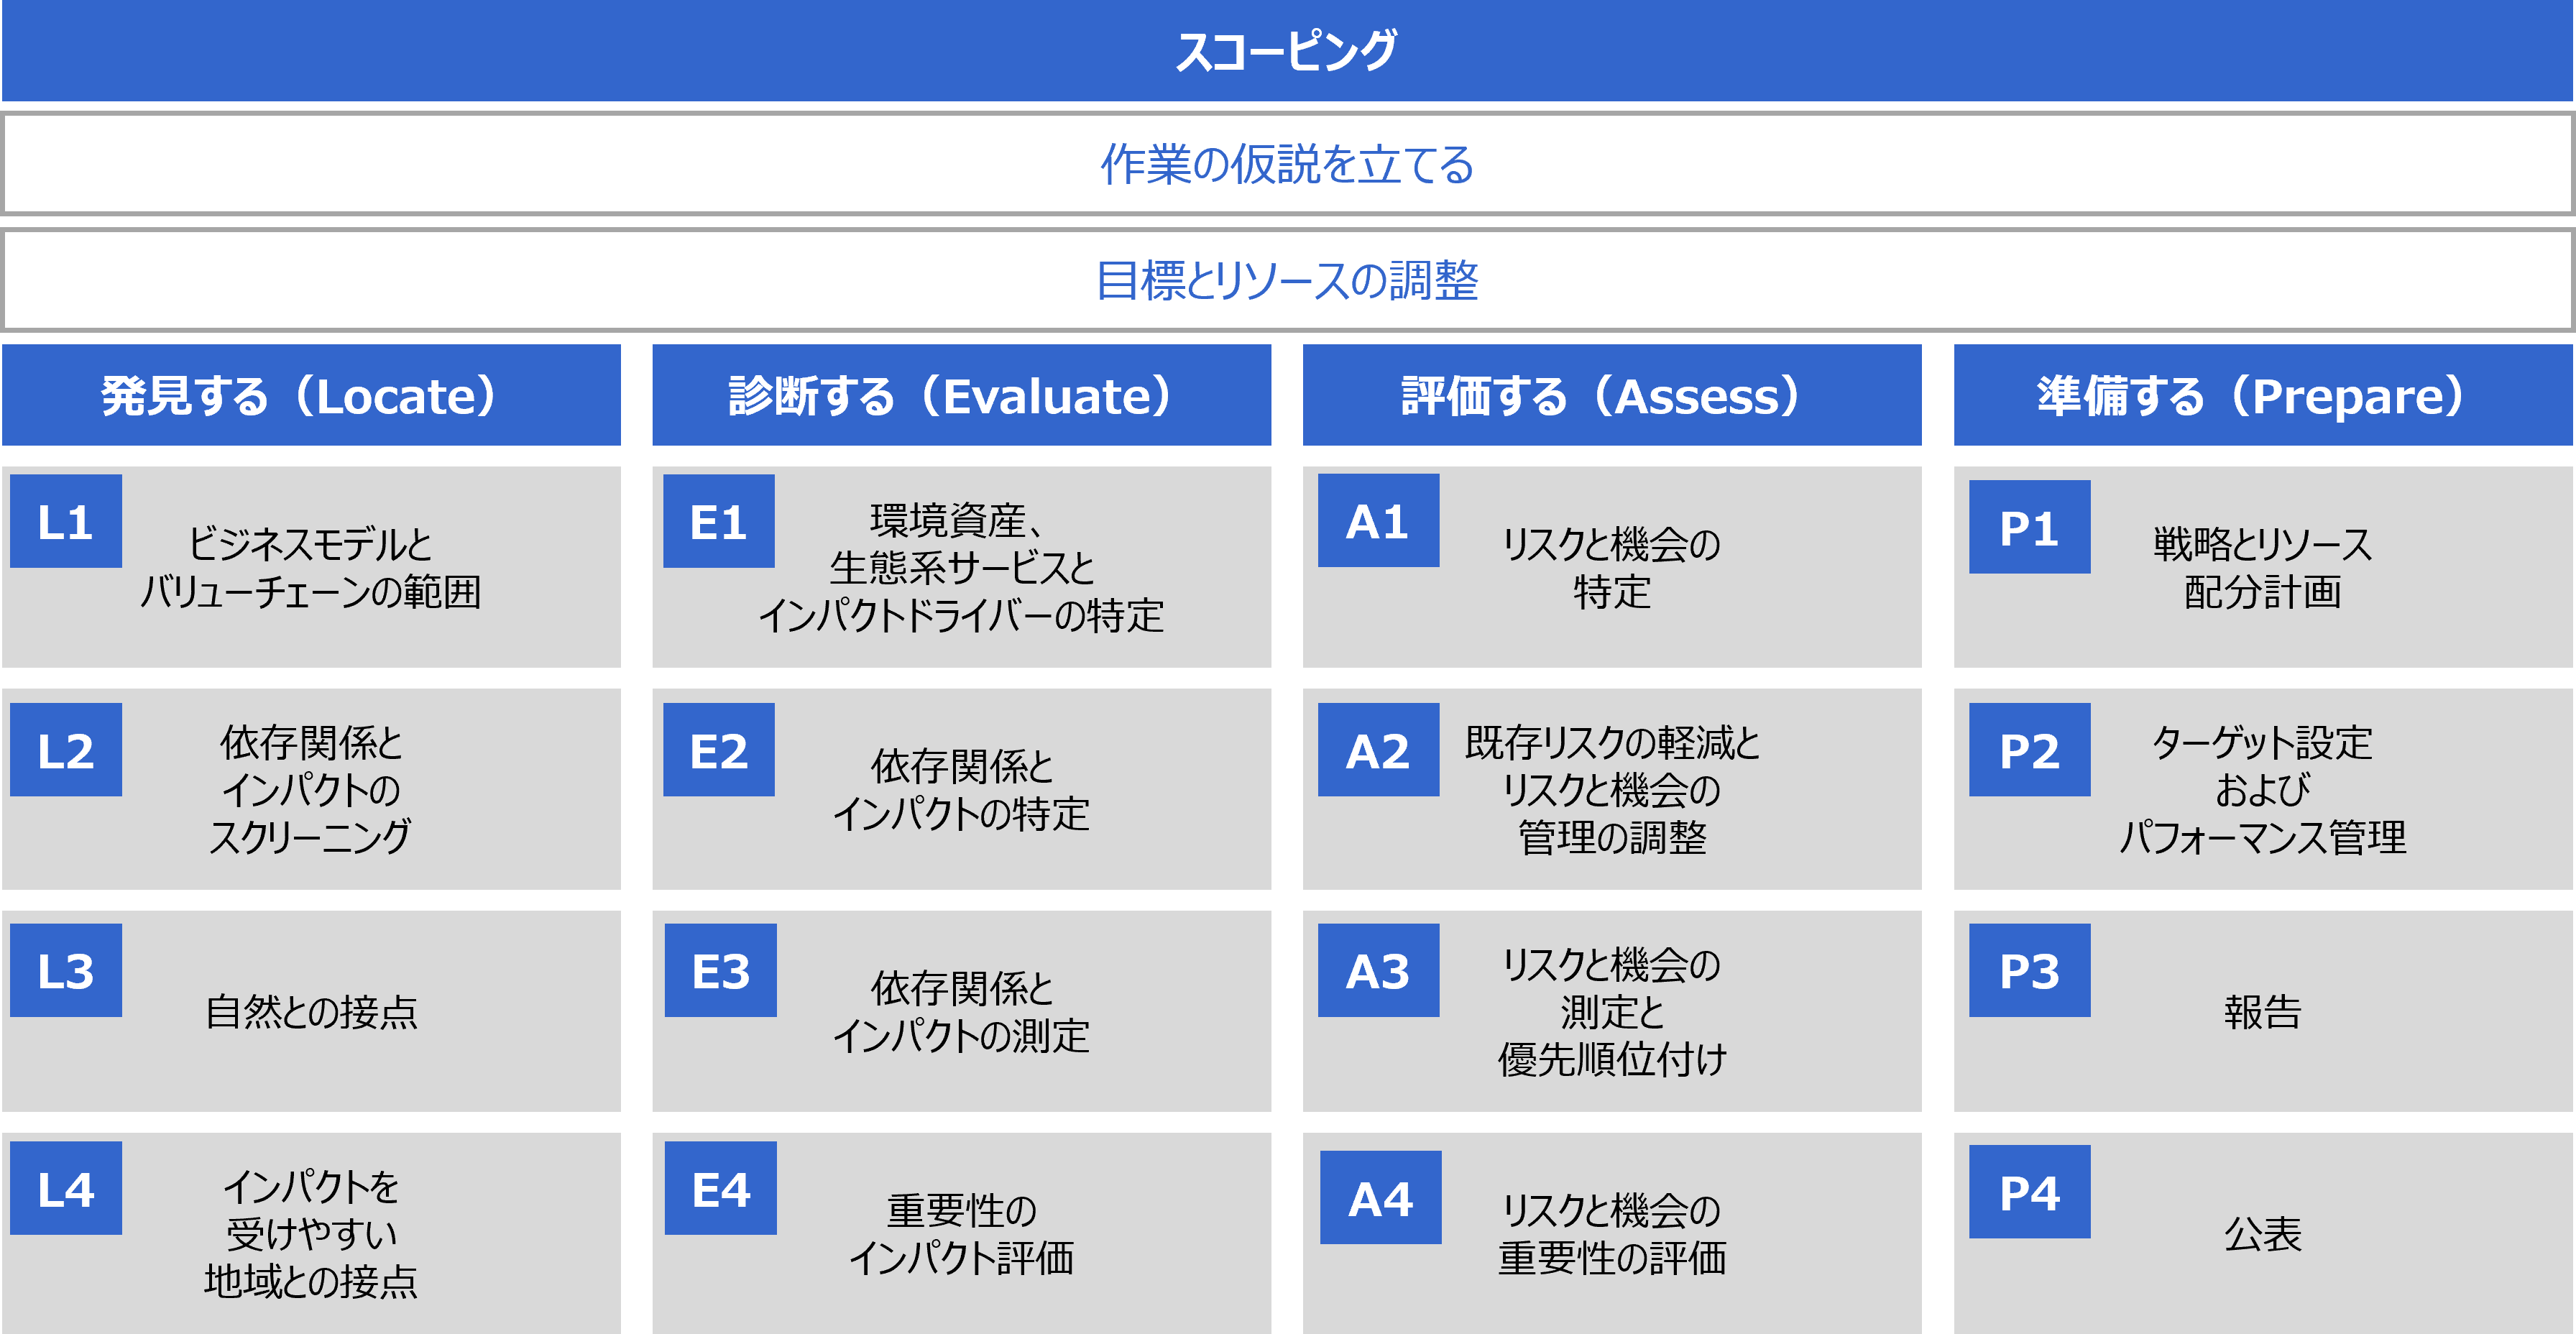
これらの開示提言を実務で活用するための手法として示されているのが、「LEAPアプローチ」です。LEAPアプローチとは、企業が自然関連の課題を特定・評価し、対応につなげるための実践的なプロセスであり、次の4段階で構成されます。
・Locate(発見):自社活動と自然との接点を明らかにする
・Evaluate(診断):自然資本への依存やインパクトを評価する
・Assess(評価):自然関連のリスクや機会を分析する
・Prepare(準備):対応策や指標・目標の設定、開示準備を進める
このように、TNFD提言への対応では、企業が「どこで」「どの程度」自然に依存し、インパクトを与えているかをバリューチェーン全体で把握し、どのようなリスクや機会が存在するかを開示することが重要です。また、それらをどう評価・管理していくかといったプロセスそのものを併せて開示することで、投資家やステークホルダーとの対話を深めるとともに、自社の事業戦略やリスク管理の強化につなげることができます。
TNFD対応に欠かせないGHG排出量の削減
TNFD提言では自然への依存・インパクトやリスク・機会を測定する指標(グローバル中核開示指標)が示されており、その一つが温室効果ガス(GHG)排出量です。 GHGの排出量の増加は気候変動を引き起こし、その結果、生態系の破壊や生物多様性および水資源への影響など、自然環境全体に深刻な影響を及ぼします。 TNFD提言において、気候変動は自然資本と密接に関係する重要な要素として位置付けられており、企業はバリューチェーン全体での排出量の実態を把握・管理することが求められています。 その上で施策を実行に移す段階では、自然環境や財務への影響を示す具体的な指標に基づき、優先的に取り組む領域を定める必要があります。
企業のGHG排出量削減に取り組むにあたり重要となるのが、サプライチェーンの上流から下流までの間接排出を含む Scope3 です。多くの企業では、自社拠点での排出(Scope1・2)よりも、調達、輸送、販売などに伴うScope3の方が大きくなる傾向があり、その削減に向けては排出量の可視化が第一歩となります。
GHG排出量を可視化するSustainaLink
Scope3の主要な排出カテゴリーの一つが物流であり、輸送手段の見直しや積載率の向上、モーダルシフト、EVの導入などによるGHG排出量の削減が期待されています。一方で、正確な算定や改善効果の可視化に課題を抱える企業も少なくありません。
SustainaLinkではGHG排出量の算定に加え、輸送の効率化やモーダルシフトといった削減施策と連動した実行性の高いご提案を行っています。取り組みの具体化を検討中の企業さまは、ぜひ三井倉庫グループにご相談ください。
※1 地球上の自然資源の総体のこと。経済活動など人間社会の基盤であり、そこから生まれる恵み(生態系サービス)を持続可能な「資本」として管理・評価する考えが注目されている
※2 国際会計基準(IFRS)財団の傘下組織(ISSB)が2023年6月に公表したサステナビリティ情報(環境・社会・ガバナンス)開示の統一的な国際基準
【参考文献】
環境省 自然関連財務情報開示の現状 自然関連財務情報開示のためのワークショップ《ベーシック編》第1回 自然との接点の分析に活用できるツールの紹介・実践
https://www.env.go.jp/content/000168513.pdf
環境省 TNFD v1.0の概要紹介 自然関連財務情報開示のためのワークショップ《ベーシック編》第2回 自然関連の依存・影響・リスクの分析に活用できるツールの紹介・実践
https://www.env.go.jp/content/000174924.pdf
環境省 LEAP/TNFDの解説 自然関連財務情報開示のためのワークショップ《アドバンス編》第1回 ライフサイクル全体を通した自然との関わりの評価・分析①
https://www.env.go.jp/content/000178847.pdf
自然関連財務情報開示タスクフォースの提言
https://tnfd.global/wp-content/uploads/2024/02/%E8%87%AA%E7%84%B6%E9%96%A2%E9%80%A3%E8%B2%A1%E5%8B%99%E6%83%85%E5%A0%B1%E9%96%8B%E7%A4%BA-%E3%82%BF%E3%82%B9%E3%82%AF%E3%83%95%E3%82%A9%E3%83%BC%E3%82%B9%E3%81%AE%E6%8F%90%E8%A8%80_2023.pdf